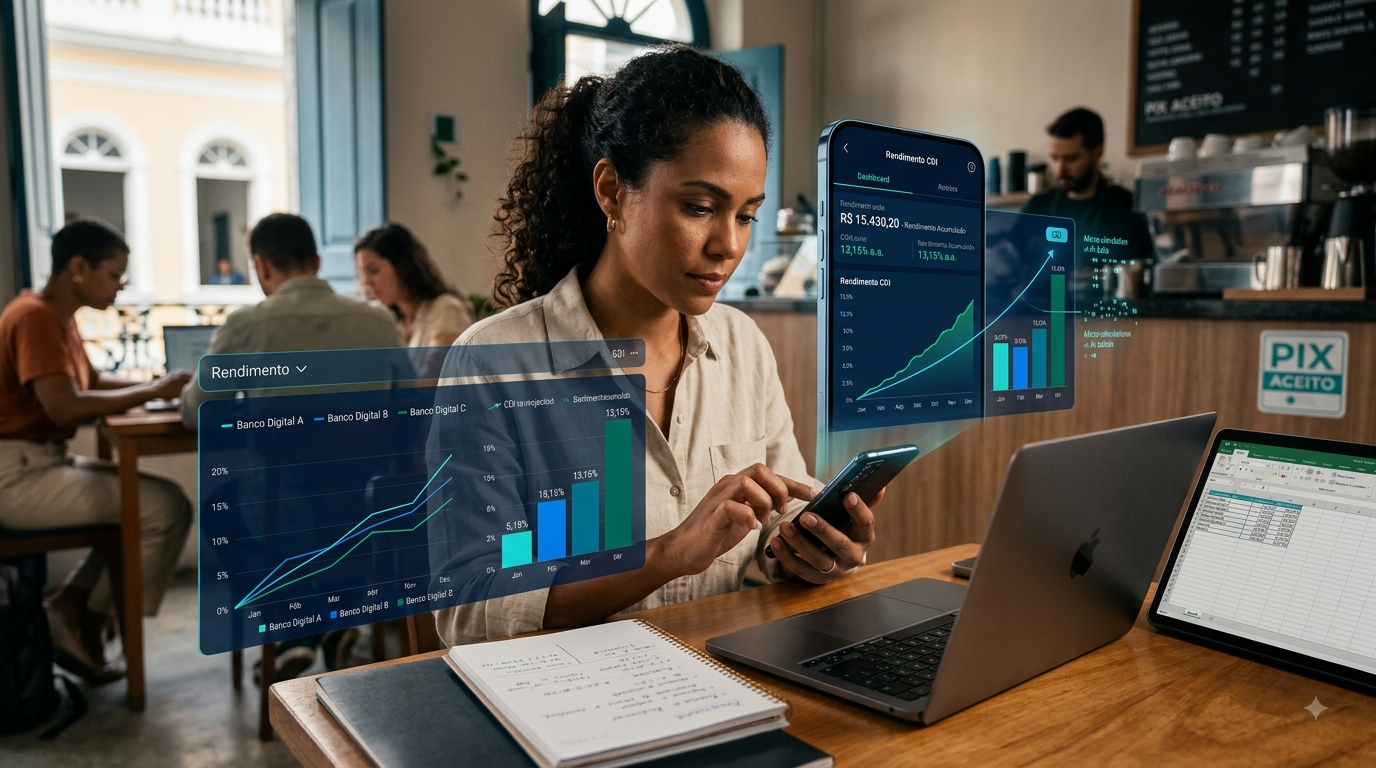
Resposta direta: Em novembro de 2026, com o CDI em 13,65% ao ano, as contas digitais pagam em geral de 100% a 105% do CDI no saldo, e mais em produtos como cofrinhos e caixinhas turbinadas, quase sempre com condições. Antes de escolher, compare o percentual, se o rendimento começa no primeiro dia, se há limite de valor e se o produto tem garantia do FGC.
O Que é o Rendimento do CDI e Por Que Ele Importa?
O CDI (Certificado de Depósito Interbancário) é a taxa de referência da renda fixa no Brasil e caminha colada à Selic. Segundo o Banco Central, estava em 13,65% ao ano no início de novembro de 2026. Quando uma conta paga 100% do CDI, o dinheiro rende no mesmo ritmo dessa taxa, antes do Imposto de Renda.
Para trabalhadores informais e autônomos, sair da poupança para uma conta remunerada pode fazer diferença: com a Selic acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR, cerca de 6,17% ao ano mais a TR, bem menos que o CDI.
As Regras Que Mais Mudam de Banco Para Banco
- Percentual do CDI: o rendimento padrão costuma ser 100% do CDI; percentuais maiores geralmente valem só para produtos específicos ou têm limite de valor.
- Quando começa a render: algumas contas rendem desde o primeiro dia; outras só depois de 30 dias de cada depósito.
- Limite de saldo: há contas que pagam o percentual cheio só até certo valor.
- Garantia: CDBs e RDBs têm FGC; saldo em conta de pagamento não tem, mas fica protegido por regras próprias do Banco Central.
Comparativo: Quanto Rende Cada Conta em 2026
Mercado Pago
Segundo o Mercado Pago, o saldo da conta rende 100% do CDI por padrão, todos os dias úteis, podendo chegar a 105% do CDI. A página da empresa cita ainda percentuais maiores nos Cofrinhos. O dinheiro da conta e dos Cofrinhos não tem garantia do FGC: como explica a empresa, ele é lastreado em títulos públicos federais. O Mercado Pago também oferece CDB, este sim com FGC.
Nubank
Segundo o Nubank, cada depósito que fica na conta por mais de 30 dias passa a render 100% do CDI todos os dias úteis, a partir do 31º dia. Para render desde o primeiro dia, o dinheiro precisa ir para uma Caixinha, que paga 100% do CDI e é lastreada em RDB, com garantia do FGC. A Caixinha Turbo pode pagar 115% ou 120% do CDI, conforme as condições do banco.
PicPay
Segundo a central de ajuda do PicPay, o saldo da conta rende 102% do CDI quando o cadastro está completo e o rendimento está ativo. A partir de 17/11/2026, o saldo mínimo para render passa de R$ 1 para R$ 10. Os Cofrinhos também podem render 102% do CDI, e o Cofrinho Turbinado, 121%.
PagBank
Na conta rendeira do PagBank, o saldo de pessoa física rende até 100% do CDI para valores de até R$ 10 mil e 3% do CDI sobre o que passar disso. O rendimento é mensal: cada depósito precisa ficar 30 dias na conta para render. Já o Poupar Automático pode chegar a 130% do CDI desde o primeiro dia para novos investimentos feitos desde 22/09/2025.
| Instituição | Saldo da conta | Quando começa a render | Produto com rendimento maior | FGC |
|---|---|---|---|---|
| Mercado Pago | 100% do CDI, até 105% | Dias úteis, desde o 1º dia | Cofrinhos | Não (lastro em títulos públicos); CDB tem FGC |
| Nubank | 100% do CDI | Após 30 dias de cada depósito | Caixinha Turbo (115% ou 120%) | Sim, nas Caixinhas (RDB) |
| PicPay | 102% do CDI (cadastro completo) | Rendimento ativo, saldo mínimo de R$ 10 a partir de 17/11/2026 | Cofrinho Turbinado (121%) | Depende do produto: confira no app |
| PagBank | 100% do CDI até R$ 10 mil; 3% do CDI acima | Mensal, após 30 dias | Poupar Automático (até 130%) | Depende do produto: confira no app |
Fontes: páginas oficiais e centrais de ajuda de Mercado Pago, Nubank, PicPay e PagBank, consultadas em novembro de 2026. Percentuais e condições mudam com frequência: confira no app antes de aplicar.
Simulação: Quanto Rende R$ 1.000 em 12 Meses
Considerando o CDI de 13,65% ao ano constante e Imposto de Renda de 20% (alíquota para aplicações de 181 a 360 dias):
- 100% do CDI: rendimento bruto de R$ 136,50; líquido de cerca de R$ 109, com saldo final de cerca de R$ 1.109.
- 105% do CDI: rendimento bruto de cerca de R$ 143; líquido de cerca de R$ 115, com saldo final de cerca de R$ 1.115.
- Poupança: cerca de R$ 61,70 mais a TR, sem Imposto de Renda, com saldo final de cerca de R$ 1.062 mais a TR.
A simulação é educativa: o CDI muda ao longo do ano e cada produto tem regras próprias.
Seu Dinheiro Está Protegido?
O Fundo Garantidor de Créditos (FGC) cobre depósitos e aplicações como CDB, RDB, LCI, LCA e poupança até R$ 250 mil por CPF por instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos. Os recursos mantidos em contas de pagamento não têm garantia automática do FGC, mas, pelas regras do Banco Central, precisam ficar separados do patrimônio da empresa, aplicados em títulos públicos federais ou depositados no próprio Banco Central.
Impostos: O Que Você Precisa Saber
Nos produtos de renda fixa, como CDB e RDB, o Imposto de Renda incide só sobre o rendimento, com alíquota regressiva: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima disso. Resgates antes de 30 dias também pagam IOF sobre o rendimento, com alíquota que começa em 96% e zera no 30º dia. A cobrança é automática no resgate.
Como Escolher a Melhor Conta Para o Seu Perfil
- Dinheiro que entra e sai toda semana: prefira contas que rendem desde o primeiro dia e sem limite baixo de saldo.
- Reserva de emergência: caixinhas e cofrinhos com liquidez diária ajudam a separar o dinheiro; dê preferência a produtos com FGC.
- Quem vende com maquininha: concentrar recebimento e reserva no mesmo app facilita, mas compare o rendimento e o limite de saldo.
Desconfie de promessas de rendimento muito acima do mercado e confira sempre se a instituição é autorizada pelo Banco Central.
Leia também
- Qual o Melhor Banco Digital Para Quem Tem Mais de 60 Anos? A Verdade Que Ninguém Conta Sobre Acessibilidade
- Qual o Melhor Banco Digital para a Classe C e D em 2026? Análise do Radar Fintech
- Apps Gratuitos de Educação Financeira: Ranking do Radar Fintech
Perguntas Frequentes
O que é o CDI e como ele afeta meu dinheiro?
O CDI é a taxa média dos empréstimos de um dia entre bancos e serve de referência para a renda fixa. Em novembro de 2026, estava em 13,65% ao ano. Uma conta que rende 100% do CDI acompanha essa taxa, antes do Imposto de Renda.
É seguro deixar dinheiro em contas digitais?
Depende do produto. CDBs e RDBs, como os que estão por trás das Caixinhas do Nubank, contam com o FGC até R$ 250 mil por CPF por instituição ou conglomerado. Saldos de contas de pagamento, como os da conta e dos Cofrinhos do Mercado Pago, não têm FGC, mas por regra do Banco Central ficam separados do patrimônio da empresa, aplicados em títulos públicos federais ou depositados no Banco Central.
Por que o dinheiro na conta do Nubank só rende após 30 dias?
Pela regra do Nubank, cada depósito que fica na conta por mais de 30 dias passa a render 100% do CDI todos os dias úteis a partir do 31º dia. Para render desde o primeiro dia, o dinheiro precisa ir para uma Caixinha, que também paga 100% do CDI.
Qual conta digital paga mais em 2026?
Nas condições divulgadas em novembro de 2026: o Mercado Pago paga 100% do CDI no saldo da conta, podendo chegar a 105%; o PicPay paga 102% do CDI no saldo e nos Cofrinhos, com cadastro completo, e até 121% no Cofrinho Turbinado; o Nubank paga 100% do CDI, com opções turbinadas de 115% ou 120% do CDI na Caixinha Turbo; e o PagBank paga até 100% do CDI na conta, até R$ 10 mil, e até 130% do CDI no Poupar Automático. Percentuais maiores costumam ter condições: confira no app.
Preciso pagar imposto sobre o rendimento da conta digital?
Sim, quando o rendimento vem de produtos de renda fixa como CDB e RDB: o Imposto de Renda segue a tabela regressiva (22,5% até 180 dias, caindo até 15% após 720 dias) e é retido na fonte. Resgates antes de 30 dias pagam IOF sobre o rendimento. Confira no app como cada produto é tributado.